Contenido
Prólogo
Introducción
Libro Primero La Jurisdicción
Libro Segundo: La Jurisprudencia
Libro Tercero: Evolución Histórica de la Jurisprudencia en Materia de Amparo
Descripción
Descripción
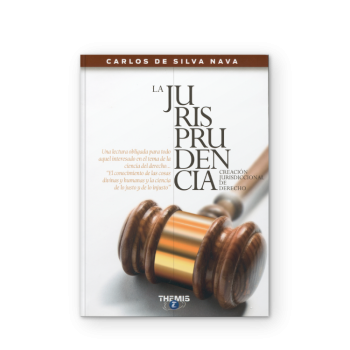
En el presente trabajo no se pretende abarcar el estudio de todas las posibles acepciones del vocablo jurisprudencia, sino el relacionado con la facultad legal de establecer, mediante resoluciones jurisdiccionales, criterios o normas generales jurídicamente obligatorios, en la inteligencia de que, independientemente de analizar cuestiones eminentemente teóricas o de derecho comparado, se atenderá de manera muy especial a la normatividad positiva mexicana, dado que no en todos los países se entiende y acepta de igual manera a la jurisprudencia.
Ficha técnica
Referencias específicas
Contenido
Descripción
Descripción
El presente trabajo tiene por objeto realizar el análisis de dos figuras: La Fusión y la Escisión de Sociedades, que están ampliamente relacionadas entre sí por regular efectos opuestos.
Contenido
Prólogo
Introducción
Libro Primero La Jurisdicción
Libro Segundo: La Jurisprudencia
Libro Tercero: Evolución Histórica de la Jurisprudencia en Materia de Amparo
Descripción
Descripción
En el presente trabajo no se pretende abarcar el estudio de todas las posibles acepciones del vocablo jurisprudencia, sino el relacionado con la facultad legal de establecer, mediante resoluciones jurisdiccionales, criterios o normas generales jurídicamente obligatorios, en la inteligencia de que, independientemente de analizar cuestiones eminentemente teóricas o de derecho comparado, se atenderá de manera muy especial a la normatividad positiva mexicana, dado que no en todos los países se entiende y acepta de igual manera a la jurisprudencia.
Contenido
Prólogo
Introducción
Libro Primero La Jurisdicción
Libro Segundo: La Jurisprudencia
Libro Tercero: Evolución Histórica de la Jurisprudencia en Materia de Amparo
Descripción
Descripción
En el presente trabajo no se pretende abarcar el estudio de todas las posibles acepciones del vocablo jurisprudencia, sino el relacionado con la facultad legal de establecer, mediante resoluciones jurisdiccionales, criterios o normas generales jurídicamente obligatorios, en la inteligencia de que, independientemente de analizar cuestiones eminentemente teóricas o de derecho comparado, se atenderá de manera muy especial a la normatividad positiva mexicana, dado que no en todos los países se entiende y acepta de igual manera a la jurisprudencia
Contenido
Capítulo I – Servicios Intragrupo
Capítulo II – Régimen de Intereses
Capítulo III – Precio de Transferencia y Valoración Aduanera
Capítulo IV – Reestructuras de Negocios
Capítulo V – Ajustes de Precios de Transferencia
Capítulo VI – El Nuevo Régimen Fiscal para las Maquiladoras y los Precios de Transferencia
Capítulo VII – La Cláusula del EP frente al Tratamiento de las Reestructuraciones Empresariales: los casos ROCHE y DELL
Descripción
Descripción
Derivado de las recientes publicaciones emitidas por la Organización para la Cooperación y el Desarrollo Económicos (OCDE) en relación con la iniciativa denominada Base Erosion and Profit shifting (BEPs) en las cuales se incluye la materia de precios de transferencia de manera significativa, sin duda el tema ha cobrado especial relevancia en el ámblto fiscal, a nivel de empresas multinacionales asesores fiscales y, por supuesto, autoridades fiscales.
Derivado de las recientes publicaciones emitidas por la Organización para la Cooperación y el Desarrollo Económicos (OCDE) en relación con la iniciativa denominada Base Erosion and Profit shifting (BEPs) en las cuales se incluye la materia de precios de transferencia de manera significativa, sin duda el tema ha cobrado especial relevancia en el ámbito fiscal, a nivel de empresas multinacionales asesores fiscales y, por supuesto, autoridades fiscales.
En este libro se analizan temas relevantes en materia de precios de transferencia desde diversos enfoques considerando para estos efectos, la legislación fiscal vigente en México, las disposiciones en la materia incluidos en las Guías sobre Precios de Transferencia para las Empresas Multinacionales y las Administraciones Fiscales, así como los lineamientos incluidos en ciertos documentos de la iniciativa BEPs emitidos durante la elaboración del presente, por la OCDE.
En el libro se abordan temas de relevancia en materia de precios de transferencia como son el análisis de las operaciones de prestación de servicios celebradas entre partes relacionadas, operaciones de financiamiento desde una perspectiva histórica de la legislación actual y convenios internacionales, así como ajustes en materia de precios de entre otros temas de interés. transferencia
De igual forma en el libro se analizan las similitudes y diferencias que existen en el marco de la legislación mexicana entre precios de transferencia el comercio exterior, específicamente relacionado con las disposiciones en materia de valoración aduanera.
Finalmente, el libro aborda temas relevantes en materia de reestructura de negocios, considerando para efectos del análisis precedentes internacionales en la materia, así como el régimen de maquila recientemente reformado.
En resumen, le obra analiza desde una perspectiva global y actual diversas operaciones y temas relevantes en materia de precios de transferencia.
Contenido
Introducción
Capítulo I
Capítulo II
Capítulo III
Capítulo IV
Capítulo V
Descripción
Descripción
La obra que analiza a profundidad las disposiciones del Convenio Modelo de la OCDE. Estudio de los conceptos Establecimiento Permanente, Rentas Inmobiliarias y Ganancias de Capital así como de los Métodos para evitar la doble Imposición y el Procedimiento de Acuerdo Mutuo previsto en el Convenio Modelo.
Contenido
ANÁLISIS ESTRUCTURAL
B. BASE LÉXICA De lo invisible a lo visible
1. Palabras-ladrillo y palabras-cemento
2. Busque palabras que nombren personas, hechos y objetos concretos
3. Busque siempre la sección de ofertas
4. Más allá del diccionario
C. COMUNICACIÓN EFICAZ
1. Procure escribir oraciones y párrafos cortos
2. No dé explicaciones de más
3. Omita frases hechas y aclaradores de garganta
4. Evite insertar oraciones subordinadas entre el sujeto y el verbo
5. Suprima los gerundios encadenados
6. Prefiera la voz activa
7. Narre los hechos en forma positiva: la trampa de los negativos múltiples
8. Manténgase al margen: no quiera ser juez y parte
9. Escriba las palabras más importantes al final
10. En síntesis: apéguese a los hechos
• Los tres pasos para redactar un documento
• Recuerde siempre la “C” de la buena redacción
Anexo
1. Consideraciones de formato Anexo
2. Solución de ejercicios
BIBLIOGRAFÍA
Descripción
Descripción
Un método práctico que muestra los primeros fundamentos de la redacción. En segundo lugar, es para abogados de cualquier rama o actividad: jueces, postulantes, notarios, actuarios, estudiantes; para quien litiga y redacta las leyes, y para quien escribe acerca de ellas.
Contenido
Ley de Amparo, Reglamentaria de los Artículos 103 y 107 de la Constitución Política de los Estados Unidos Mexicanos
Constitución Política de los Estados Unidos Mexicanos
Ley Orgánica del Poder Judicial de la Federación
Ley Federal de Procedimiento Contencioso Administrativo
Ley Federal de Procedimiento Administrativo
Ley Orgánica del Tribunal Federal de Justicia Fiscal y Administrativa
Ley Federal de Defensoría Pública
Código Federal de Procedimientos Civiles
Acuerdos de Importancia:
Contenido
Palabras del Autor
Prólogo de Ulises Schmill Ordóñez
Palabras del Autor a la Compilación en un tomo
TITULO I CONCEPTOS JURIDICOS FUNDAMENTALES EN LA MATERIA FISCAL
Capítulo 1 La Norma Jurídica
Capítulo 2 La Norma Fundante de un Orden Jurídico
Capítulo 3 La Sanción
Capítulo 4 Los Ambitos de Validez de las Normas
TITULO II ASPECTOS GENERALES DEL IMPUESTO SOBRE LA RENTA MEXICANO
Capítulo 1 Evolución y Antecedentes del Impuesto sobre la Renta Mexicano
Capítulo 2 La Facultad Reglamentaria, La Resolución Miscelánea y las Disposiciones de Carácter General que Emite la SHCP
TITULO III DESCRIPCION Y ANALISIS DE LA LEY DEL IMPUESTO SOBRE LA RENTA MEXICANA EN VIGOR
Capítulo 1 Los Sujetos del Impuesto y la Fuente de la Riqueza
Capítulo 2 Establecimiento Permanente y Base Fija
Capítulo 3 Actividades Empresariales Utilizando la Asociación en Participación
Capítulo 4 Actividades Empresariales Utilizando el Fideicomiso
Capítulo 5 El Domicilio
Capítulo 6 El Ingreso como Objeto del Impuesto y la Base Gravable
TITULO IV INGRESO DE LAS PERSONAS MORALES
Capítulo 1 Ingresos Acumulables; El Ingreso en Crédito; Momento en que se Produce y Cuándo se Acumula
Capítulo 2 Ingresos en Bienes y en Servicios
Capítulo 3 Ingresos No Acumulables
Capítulo 4 Dividendos Obtenidos (Ingresos No Acumulables)
TITULO V INTERES; GANANCIA Y PERDIDA INFLACIONARIA; UTILIDADES Y PERDIDAS CAMBIARIAS (COMO INGRESO Y COMO DEDUCCION)
Capítulo 1 Concepto de Interés
Capítulo 2 Régimen Fiscal Aplicable a los Intereses
Capítulo 3 Créditos y Deudas Para Calcular el Componente Inflacionario
TITULO VI OTROS INGRESOS DE LAS PERSONAS MORALES
Capítulo 1 Intereses y Otros Ingresos de las Instituciones de Crédito
Capítulo 2 Intereses Obtenidos por las Instituciones de Crédito
Capítulo 3 Ingresos en Moneda Extranjera
Capítulo 4 Enajenaciones a Plazo Diferidos o en Parcialidades
Capítulo 5 Arrendamiento Financiero
Capítulo 6 Inversiones en Estados Extranjeros (Paraísos Fiscales)
Capítulo 7 Daños por Caso Fortuito o Fuerza Mayor; Indemnizaciones y Pérdidas
Capítulo 8 Ingresos por Pagos en Especie
Capítulo 9 Ingresos Presuntos Calculados por las Autoridades Fiscales
APENDICES
Indice Analítico
Indice Bibliográfico
Indice Onomástico
Indice de Ordenamientos Jurídicos Referidos
Indice de Abreviaturas Utilizadas
Descripción
Descripción
Reúne, en un solo volumen, los tres tomos originales editados entre 1995 y 1998, los cuales no volvieron a salir al mercado.
Una obra de colección por 50 años de aniversario en el ejercicio profesional.
Contenido
Semblanza
Prólogo
Primera Parte
El Origen de la Constitución
Segunda Parte
La Parte Orgánica
CONCEPTOS GENERALES DE LA PARTE ORGÁNICA DE LA CONSTITUCIÓN
Tercera Parte
Parte Dogmática
Descripción
Descripción
Este libro plasma en una imagen, la estructura política y jurídica de México desde 1971 hasta la fecha. Presenta por vez primera, un concepto sistemático y positivista de los denominados derechos humanos y garantías.
Además, contiene la explicación de las cuatro funciones jurídicas propias del orden constitucional de un Estado federal: la erección de nuevos Estados dentro del territorio de los existentes, la suspensión de garantías, las reformas y adiciones a la constitución y, por último el control de la constitucionalidad por parte del Poder Judicial a los actos y normas de los demás órdenes normativos.
Contenido
Descripción
Descripción
El presente trabajo tiene por objeto realizar el análisis de dos figuras: La Fusión y la Escisión de Sociedades, que están ampliamente relacionadas entre sí por regular efectos opuestos.
Contenido
PRÓLOGO de Rubén Octavio Aguirre Pangburn
PRÓLOGO de Lic. Rodolfo Félix Cárdenas
INTRODUCCIÓN
CAPÍTULO I · La Simulación Civil y Penal
1. DE LOS ACTOS JURÍDICOS Y LOS CONTRATOS. 2. CONCEPTO DE LA SIMULACIÓN DE LOS NEGOCIOS JURÍDICOS. 3. CONCEPTO JURÍDICO DE LA SIMULACIÓN. 4. FIGURAS AFINES A LA SIMULACIÓN. 4.1. La Reserva Mental. 4.2. Los Negocios Fiduciarios. 4.3. El Fraude de Ley. 5. MOTIVOS PARA SIMULAR. 6. LA SIMULACIÓN ABSOLUTA. 6.1. Concepto. 6.2. Formas de Simulación Absoluta. 7. LA SIMULACIÓN RELATIVA. 7.1. Concepto. 7.2. Figuras Afines. 7.2.1. El Negocio con Error. 7.2.2. El Negocio de Redacción Oscura. 7.2.3. Los Negocios Indirectos. 7.3. Formas de Simulación Relativa. 8.INTERPÓSITA PERSONA. 9. LA ACCIÓN PROCESAL DE SIMULACIÓN Y SUS EFECTOS. 10. LOS EFECTOS DE LA SIMULACIÓN FRENTE A LOS TERCEROS DE BUENA FE. 11. LA SIMULACIÓN DESDE EL PUNTO DE VISTA PENAL. 11.1.El Acto o Escrito Judicial. 11.2. Los Instrumentos del Delito. 12. CONCLUSIONES.
CAPÍTULO II · La Prueba de la Simulación
1. CONCEPTO DE PRUEBA. 2. LOS INDICIOS. 2.1. Clases de Indicios y sus Características. 2.2. La Valoración de los Indicios. 3. LAS PRESUNCIONES. 3.1. Diferencias entre Indicio y Presunciones. 3.2. La Carga de la Prueba en la Presunción legal. 3.3. La
Ficción Legal y sus Diferencias con la Presunción. 4. SEMIÓTICA JUDICIAL. 5. EL TEMA DE PRUEBA EN LA SIMULACIÓN. 6. LA CARGA DE LA PRUEBA. 7. LA FÓRMULA HEURÍSTICA APLICADA A LA SIMULACIÓN. 8. SEMIÓTICA DE LA SIMULACIÓN. 9. LA PRUEBA DE LA SIMULACIÓN EN LA JURISPRUDENCIA MEXICANA. 10. LA ACCIÓN DE SIMULACIÓN.11. SÍNTESIS.
CAPÍTULO III · La Elusión y la Evasión Tributaria
1. LA ELUSIÓN FISCAL. 2. LA EVASIÓN FISCAL. 3. DIFERENCIAS ENTRE LA ELUSIÓN Y LA EVASIÓN FISCAL. 4. MATERIALIZACIÓN DE LA EVASIÓN Y LA ELUSIÓN FISCAL. 4.1. El Ahorro Fiscal o la Economía de Opción. 4.2. El Abuso de las Formas. 4.3. El Abuso de Derecho. 4.4. Negocio Indirecto. 4.5. El Fraude a la Ley. 4.6. La Evasión por Simulación. 5. MEDIDAS CORRECTIVAS. 5.1. La Interpretación de la Ley Tributaria. 5.2. La Sustancia sobre la Forma. 5.3. Actuación del Legislador. 5.4.Cláusula General Antiabuso en México. 5.4.1. Antecedentes. 5.4.2. Análisis de la cláusula antiabuso mexicana. 5.4.3. Problemas que se desprenden del texto del artículo 5-A del CFF. 5.5. Los Esquemas Reportables. 5.5.1. Las razones del BEPS. 5.5.2. Revelación de información en México. 5.5.3. Esquemas reportables. 5.5.4. Los temas materia de reporte. 5.5.5. Forma de revelación de los esquemas reportables. 5.5.6. Efectos de la revelación. 5.5.7. Los esquemas vs el secreto profesional. 5.6. Actuación de la Administración Tributaria. 6. CONCLUSIONES. CAPÍTULO IV · La Simulación Tributaria
1. LOS HECHOS JURÍDICOS VS. LA SIMULACIÓN. 2. LA CALIFICACIÓN DE LOS ACTOS Y NEGOCIOS SIMULADOS. 2.1. El Acuerdo de Simulación. 2.2. Los Instrumentos de la Simulación. 2.3. La Recalificación. 2.4. La Actuación de la Administración. 2.5. La Prueba de la Simulación. 2.6. Momento en que se Consuma la Simulación. 2.7. Tipos de Simulación. 2.8. La Evasión Fiscal a Través de la Simulación. 3. FIGURAS AFINES. 3.1. La Economía de Opción. 3.2. Fraude de Ley. 3.2.1. Diferencias entre la Simulación y el Fraude a la Ley. 3.2.2. Concurrencia de Simulación y Fraude de Ley. 3.3. Simulación y Falsedad de Documentos. 4. LA SIMULACIÓN PARCIAL. 4.1. La Simulación del Precio. 4.2. Los Precios de Transferencia. 5. LA SIMULACIÓN SUBJETIVA. 5.1. Interposición Ficticia de Persona. 5.2. La Interposición de Personas Jurídicas Ficticias. 5.2.1. El Abuso de Formas Societarias. 5.2.2. El Levantamiento del Velo. 5.2.3. El Propósito Económico. 6. SIMULACIÓN FRENTE AL DERECHO TRIBUTARIO. 7. LA SIMULACIÓN TRIBUTARIA EN EL SISTEMA MEXICANO. 7.1. Características. 7.2. Alcances de la Simulación Tributaria en México. 7.3. Viabilidad de que las Autoridades Puedan Determinar la Simulación de Actos Jurídicos para Efectos Fiscales. 7.4. ¿Toda simulación es penalmente reprochable? 7.5. Combate Frontal a las Prácticas de Simulación Absoluta a Través de la Figura de “Operaciones Inexistentes”. 8. CONCLUSIONES. CAPÍTULO V · ¿Por qué la Evasión Fiscal? 1. LA OBLIGACIÓN TRIBUTARIA. 2. LA SOCIOLOGÍA DEL IMPUESTO. 3. LA MORAL TRIBUTARIA. 3.1. La Moral de la Autoridad. 3.2. La Moral Tributaria del Contribuyente. 4. PSICOLOGÍA DEL CONTRIBUYENTE Y DEL INSPECTOR FISCAL. 5. ANÁLISIS DE LAS PRÁCTICAS FISCALES ELUSIVAS DE MODA EN MÉXICO, A TRAVÉS DE LOS MECANISMOS ANTIELUSIVOS. 5.1. Las Sociedades Universales. 5.2. Sociedades en Nombre Colectivo. 5.3. Donación Sube y Baja. 5.4. Ganancia por Enajenación de Activos Fijos. 5.5. Regalías por Activos Intangibles Originados en México. 5.6. Arrendamiento Puro de Autos. 5.7. Outsourcing. 5.7.1. Las sociedades cooperativas.
CONCLUSIONES
ABREVIATURAS
FUENTES REFERENCIALES
Descripción
Descripción
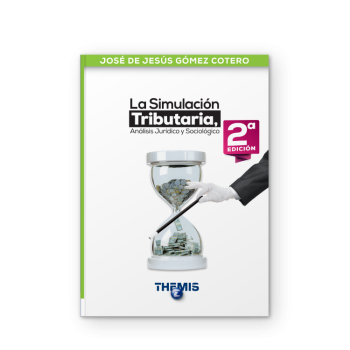
La Reforma Fiscal 2022, ha incluido la figura de la Simulación Tributaria dentro de las medidas para combatir la elusión y la evasión fiscal y será aplicable a toda materia fiscal, por lo cual, esta es una obra que adquiere mucha actualidad con dicha Reforma, pues será un gran tema que generaŕa grandes debates en el futuro próximo..
Envío sin costo.